- 地址
- 武威市茧贱街499号
- 致电我们
- 13594780157
- 周一至周六
- 09:00 to 18:00

案例中心
球场演唱会税务处理规范,场馆经营合规要点
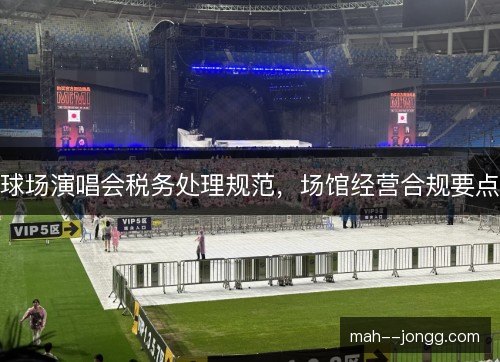
球场演唱会正在成为城市演艺和体育场馆经营的新交集,北京国安工人体育场、成都蓉城凤凰山体育公园等场地在联赛间歇承接大型演出,票房、场租、赞助和配套服务交织在一起,税务处理与场馆合规不再是后台小事,而是决定项目能否顺利落地、收益能否经得起检查的关键环节。
大型球场办演唱会通常由主办方牵头,场馆方提供场地和配套,票务、安保、餐饮、广告分别签约结算。北京国安工人体育场和成都蓉城凤凰山体育公园在赛季空档引入演出,场馆从单一赛事运营转向多元经营,合同签署、收入确认和税务处理要在项目启动前完成。
合同拆分是球场演唱会税务处理的起点,场租、演出服务、票务代理、安保餐饮和广告权益要按业务实质分别列明。场馆只收固定租金,与同时提供舞台、灯光、引导等服务相比,收入性质和适用税目并不相同,合同条款要与实际履约、结算凭证和发票流相互印证,避免事后争议。
票务收入不能简单等同于场地租金,票务方代收票款、场馆收取分成、主办方承担演出成本,三者法律关系不同。资金流、合同流和发票流要逐笔对应,退票、赠票、服务费扣除都要有清晰凭证,场馆不能把代收款项误记为自己的演出收入,也不能把分成收入拆成账外结算。
增值税处理要看业务实质,场地租赁与演出服务、文化体育服务适用税目不同,是否提供配套服务会改变判断。球场演唱会往往既有场地交付,又有安保、保洁、引导和舞台支持,合同若把租金和服务费混写,税目适用和发票开具就容易出现偏差,结算时也会引发争议。
主办方跨区域举办演出,企业所得税预缴和项目所在地涉税事项要提前理清。艺人劳务报酬、经纪公司分成、临时用工费用由支付方依法处理,代扣代缴义务不能因为合同约定了包税条款就自然转移,完税凭证要纳入结算资料,并与合同主体、资金支付保持一致。
球场自用、出租和临时经营部分的房产税、城镇土地使用税要分别核算,演唱会临时搭建、广告位、商业摊位和停车区域也可能涉及不同税费。场馆不能把赛事运营的核算方式直接套到演出项目,按区域、时段和用途建立台账更稳妥,并留存租赁合同和用途说明。
赞助和赠票是球场演唱会容易忽略的环节,冠名权益、实物赞助、工作票和媒体票都要按合理价格或公允价值处理。收入确认、发票开具和权益交付要同步,场馆不能只盯现金流水,把赞助权益和赠票排除在税务处理之外,否则容易形成账实不符和后续补税风险。
场馆经营合规不只在税务,消防、安保、演出许可、版权授权、消费者权益和票务退改签都要形成闭环。观众服务、应急疏散、草皮保护和噪声控制与税务凭证看似无关,实际都影响项目成本归集和收入确认,资料要统一归档并与合同结算节点对应,形成完整链条。
球场演唱会票房集中、参与主体多、现金流大,合同拆分不清时,税目错配、发票流与资金流不一致的风险会迅速放大。场馆若把演出项目当作普通场租处理,容易低估代扣代缴、广告权益和临时经营带来的合规成本,后续检查压力更大,也会影响项目利润测算。
对俱乐部和场馆运营方来说,合规水平直接影响成本测算和分成谈判。北京国安、上海申花、成都蓉城等俱乐部把主场资源投入演出,既要保障中超联赛和足协杯赛程,也要让演出收入覆盖草皮维护、安保增援和设备折旧,税务安排要服务经营决策,不能只看票房数字。
上海申花在上海体育场、天津津门虎在泰达足球场、上海海港在浦东足球场承接演出时,赛程、草皮养护、安保通道和税务节点需要统筹。麻将胡了亚冠联赛或中超联赛主场之间穿插演出,场馆排期越紧,合同结算和发票开具越要前置,避免演出结束才补资料形成被动局面。
项目台账是税务处理和场馆合规的共同抓手,合同、票务结算单、安保和餐饮发票、完税凭证、退票记录要按项目归集。结算前由财务、法务和运营共同复核,区分场租、服务费、代收款和赞助权益,发现票流与资金流不一致时及时调整并留存复核记录,减少事后争议。
规范球场演唱会税务处理,不是给场馆增加一道无谓门槛,而是让演出收入可核算、可分配、可持续。上海申花上海体育场、天津津门虎泰达足球场等场地的经验表明,演出收益可以反哺草皮维护、青训和赛事服务,俱乐部经营也更有韧性,税务合规与经营活力并不冲突。
随着北京国安、上海申花、成都蓉城、天津津门虎、上海海港等俱乐部的主场更多承接演出,球场演唱会税务处理规范和场馆经营合规要点会逐步成为行业惯例。赛事与演艺共享场馆资源,只有在票务、合同、发票和完税环节形成稳定流程,城市体育场馆的多元经营才能走得更稳。